Domain businesscompanies.de kaufen?
Wir ziehen mit dem Projekt
businesscompanies.de um.
Sind Sie am Kauf der Domain
businesscompanies.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain businesscompanies.de kaufen?
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugserkennung und -prävention zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundenvermögen implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und ethisches Verhalten zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung strengerer Kontrollen in Finanzdienstleistungsunternehmen oder die Einführung von Zugangsberechtigungen in Technologieunternehmen. Letztendlich ist es wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv **

Ähnliche Suchbegriffe für Interne Kontrollen
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
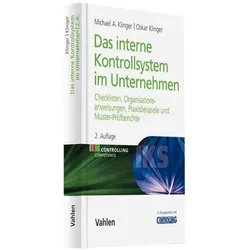
Das interne Kontrollsystem im Unternehmen, Fachbücher von Michael A. KlingerFür jeden Unternehmer ein Muss. Aus den Medien erfährt die Öffentlichkeit immer wieder über Aufsehen erregende Schadensfälle in der Wirtschaft, die durch Fehlmanagement, Fahrlässigkeit oder wirtschaftskriminelle Handlungen verursacht werden. Das Gesetz zur Kontrolle und Transparenz im Unternehmensbereich verpflichtet die Geschäftsführung von Kapitalgesellschaften, alle den Fortbestand des Unternehmens gefährdende Entwicklungen durch ein Überwachungs- und Kontrollsystem frühzeitig zu erkennen und Schadensfälle zu vermeiden. Das vom Gesetz geforderte Überwachungssystem lässt sich nur durch ein planvoll installiertes und dauerhaft den Veränderungen des Unternehmens anzupassendes internes Kontrollsystem erreichen. Gliederung und Aufbau eines Internen Kontrollsystems: Das IKS in der Unternehmensplanung, der Aufbau- und Ablauforganisation, das IKS im Rechnungswesen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
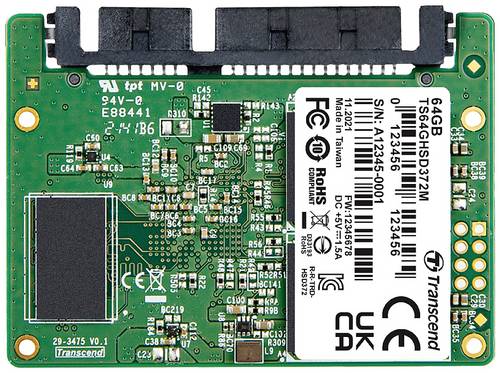
Transcend HSD372M 64GB Interne Half-Slim SSD Industrie SATA III Industrial TS64GHSD372MAusgestattet mit der SATA III 6Gb/s-Schnittstelle und einem leistungsstarken Controller liefern die HSD372M Half-Slim SSDs von Transcend herausragende Übertragungsgeschwindigkeiten in einem kompakten Formfaktor. Nach dem von der JEDEC festgelegten MO-297-Standard werden die SATA III 6Gb/s Half-Slim SSD-Module umfangreichen Stabilitätstests unterzogen, um ein Höchstmaß an Qualität und Leistung zu bieten. Sie eignen sich am besten für leseintensive Anwendungen und mobile Geräte mit wenig Platz wie industrielle Steuerungssysteme, medizinische Geräte, mobile Geräte und POS-Terminals.369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie für Betrug und Missbrauch zu sensibilisieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundengeldern implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Dies kann durch die Einführung von Autorisierungsprozessen, regelmäßige Überprüfungen und die Trennung von Aufgaben erreicht werden. In verschiedenen Branchen und Organisationen können diese Kontrollen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung von strengeren Kontrollen in der Finanzbranche oder die Einführung von Zugangskontrollen in der Gesundheitsbranche. Es ist wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv bleiben und den sich ändernden **
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Dies kann durch die Einführung von automatisierten Systemen zur Überwachung von Transaktionen und zur Begrenzung des Zugriffs auf sensible Daten erreicht werden. Darüber hinaus ist es wichtig, regelmäßige Schulungen und Sensibilisierungskampagnen für Mitarbeiter durchzuführen, um das Bewusstsein für Betrugsprävention zu schärfen. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie spezifische Risiken und Bedürfnisse berücksichtigen, z.B. durch die Implementierung branchenspezifischer Compliance-Richtlinien oder die Anpassung von Überwachung **


"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
Top-Angebote
Produkte zum Begriff Interne Kontrollen:
-
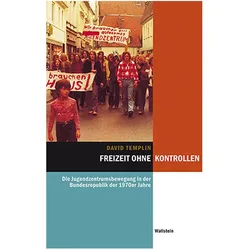
Freizeit ohne Kontrollen, Fachbücher von David Templin"Freizeit ohne Kontrollen" von David Templin ist eine umfassende Untersuchung der westdeutschen Jugendzentrumsbewegung in den 1970er und frühen 1980er Jahren. Der Autor beleuchtet die Entstehung und Entwicklung dieser Bewegung, die sich aus den Jugendprotesten von 1968 ableitete. Tausende von Jugendlichen forderten mit dem Slogan "Freizeit ohne Kontrollen" die Einrichtung selbstverwalteter Jugendzentren in ihren Gemeinden. Templin analysiert die sozialen und politischen Strukturen dieser Initiativen sowie die Reaktionen von Politikern und Stadtverwaltungen. Durch die Schaffung hunderter Jugendzentren wurde eine politisierte Jugendkultur in ländlichen und suburbanen Räumen der Bundesrepublik etabliert, die entscheidend zur Bildung eines linksalternativen Milieus beitrug. Dieses Buch bietet einen tiefen Einblick in die Dynamiken und Herausforderungen, die mit der Selbstorganisation von Jugendlichen verbunden waren, und ist ein bedeutendes Werk für alle, die sich für die Geschichte der Jugendbewegungen in Deutschland interessieren.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Faller 130489 - H0 Programm - Handel, Gewerbe, Industrie - Handel - Metzgerei/BäckereiDer Bausatz Metzgerei/Bäckerei von FALLER im Maßstab H0 bringt lebendiges Flair in jede Modellbau-Landschaft. Dieses detaillierte Wohn- und Geschäftshaus beherbergt zwei traditionelle Ladengeschäfte und ist für Modellbaufans ab 10 Jahren geeignet. besteht aus 569 Einzelteilen in 13 verschiedenen Farben zwei Ladengeschäfte mit Schaufenstern und Warenauslagen seitlicher Anbau mit Pergola und einem kleinen Imbiss-Bereich umfangreiches Zubehör wie vier Fahrräder und ein Fahrradständer Das Gebäudeensemble vereint eine Metzgerei und eine Bäckerei unter einem Dach, was für eine belebte Szenerie sorgt. Die liebevoll gestalteten Details, wie die Warenauslagen in den Schaufenstern oder der gemütliche Imbiss mit Stehtisch unter der Pergola, laden zum Verweilen ein. Zum Lieferumfang gehören neben den Gebäudeteilen auch Fensterteile, eine Gardinenmaske, Dekorationselemente sowie eine ausführliche Bauanleitung. Für den Zusammenbau wird zusätzlich Plastikkleber benötigt.37,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Das interne Kontrollsystem im Unternehmen, Fachbücher von Michael A. KlingerFür jeden Unternehmer ein Muss. Aus den Medien erfährt die Öffentlichkeit immer wieder über Aufsehen erregende Schadensfälle in der Wirtschaft, die durch Fehlmanagement, Fahrlässigkeit oder wirtschaftskriminelle Handlungen verursacht werden. Das Gesetz zur Kontrolle und Transparenz im Unternehmensbereich verpflichtet die Geschäftsführung von Kapitalgesellschaften, alle den Fortbestand des Unternehmens gefährdende Entwicklungen durch ein Überwachungs- und Kontrollsystem frühzeitig zu erkennen und Schadensfälle zu vermeiden. Das vom Gesetz geforderte Überwachungssystem lässt sich nur durch ein planvoll installiertes und dauerhaft den Veränderungen des Unternehmens anzupassendes internes Kontrollsystem erreichen. Gliederung und Aufbau eines Internen Kontrollsystems: Das IKS in der Unternehmensplanung, der Aufbau- und Ablauforganisation, das IKS im Rechnungswesen.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Transcend HSD372M 64GB Interne Half-Slim SSD Industrie SATA III Industrial TS64GHSD372MAusgestattet mit der SATA III 6Gb/s-Schnittstelle und einem leistungsstarken Controller liefern die HSD372M Half-Slim SSDs von Transcend herausragende Übertragungsgeschwindigkeiten in einem kompakten Formfaktor. Nach dem von der JEDEC festgelegten MO-297-Standard werden die SATA III 6Gb/s Half-Slim SSD-Module umfangreichen Stabilitätstests unterzogen, um ein Höchstmaß an Qualität und Leistung zu bieten. Sie eignen sich am besten für leseintensive Anwendungen und mobile Geräte mit wenig Platz wie industrielle Steuerungssysteme, medizinische Geräte, mobile Geräte und POS-Terminals.369,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugserkennung und -prävention zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundenvermögen implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Informationen festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention und ethisches Verhalten zu informieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung strengerer Kontrollen in Finanzdienstleistungsunternehmen oder die Einführung von Zugangsberechtigungen in Technologieunternehmen. Letztendlich ist es wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Darüber hinaus können sie regelmäßige Schulungen für Mitarbeiter anbieten, um sie für Betrug und Missbrauch zu sensibilisieren. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie branchenspezifische Risiken und Compliance-Anforderungen berücksichtigen und entsprechende Maßnahmen ergreifen, um diese zu adressieren. Zum Beispiel könnten Finanzdienstleistungsunternehmen strengere Kontrollen für den Umgang mit Kundengeldern implementieren, während Technologieunternehmen möglicherweise zusätzliche Sicherheitsmaßnahmen für den Zugang zu sensiblen Daten benötigen. **
-
Wie können Unternehmen interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Überprüfung von Finanztransaktionen und den Zugang zu sensiblen Daten festlegen. Dies kann durch die Einführung von Autorisierungsprozessen, regelmäßige Überprüfungen und die Trennung von Aufgaben erreicht werden. In verschiedenen Branchen und Organisationen können diese Kontrollen angepasst werden, indem spezifische Risiken und Bedürfnisse berücksichtigt werden, z.B. durch die Implementierung von strengeren Kontrollen in der Finanzbranche oder die Einführung von Zugangskontrollen in der Gesundheitsbranche. Es ist wichtig, dass Unternehmen regelmäßig ihre internen Kontrollen überprüfen und anpassen, um sicherzustellen, dass sie effektiv bleiben und den sich ändernden **
Ähnliche Suchbegriffe für Interne Kontrollen
-
Prüfungsleitfaden Interne RevisionPrüfungsleitfaden Interne Revision , Seit der ersten Auflage des Handbuchs "Prüfungsleitfaden Interne Revision" haben sich die Anforderungen und Rahmenbedingungen im Bankenumfeld spürbar verändert. Einerseits wurden die Vorgaben der Aufsichtsbehörden deutlich verschärft, so etwa durch die fünfte und sechste MaRisk-Novelle sowie die Anforderungen rund um IT-Prozesse (BAIT) und Auslagerungen. Andererseits haben neue Anlageklassen wie Alternative Investments und Finanzprodukte, die als nachhaltig angesehen werden, das Marktumfeld deutlich erweitert. Der Internen, aber auch der externen Revision stellt sich die Aufgabe, mit diesem signifikanten Wandel des Marktumfelds und der Regulatorik Schritt zu halten. Das komplett überarbeitete und erweiterte Handbuch bietet Revisorinnen und Revisoren fundierte Hilfe bei der Bewältigung dieses Transformationsprozesses. Die Darstellung traditioneller Gesamtbanksteuerungskomplexe, wie etwa ökonomische und normative Risikotragfähigkeit, Messung der verschiedenen wesentlichen Risikoarten, Validierung und Modellrisiko, wurde an die aktuellen Anforderungen angepasst. Neuartige Revisionsgebiete wie Nachhaltigkeit und Auslagerungsmanagement wurden zusätzlich aufgenommen. Geblieben ist die bewährte Gliederung aller Beiträge. Zunächst werden der jeweilige Prüfungskomplex und die geltenden aufsichtlichen Anforderungen beschrieben. Hierauf aufbauend werden konkrete Prüfungslisten in Form exemplarischer Fragenkataloge für die tägliche Revisionspraxis zur Verfügung gestellt. Alle derzeitigen Schwerpunktthemen der Revision werden mit dieser Neuauflage abgedeckt. Damit schließt das Handbuch die Lücke zwischen regulatorischer Anforderung und praktischer Revisionsarbeit. Hierfür garantiert nicht nur die praxistaugliche Aufarbeitung der vielschichtigen Inhalte, sondern auch die weitreichende Prüfungs- und Beratungsexpertise der Autoren. , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 2., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 20220610, Produktform: Kartoniert, Redaktion: Gruber, Walter~Schöche, Linda~Rose, Markus, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte und erweiterte Auflage, Keyword: Risikomanagement; Bankenaufsicht; Revisor, Fachschema: Rechnungswesen~Wirtschaft / Finanzen, Kredit~Budget - Budgetierung~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Finanz- und Rechnungswesen~Industrien und Branchen, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, Fachkategorie: Management: Budget und Finanzen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXI, Seitenanzahl: 459, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: efiport GmbH, Verlag: efiport GmbH, Verlag: Frankfurt School Verlag, Länge: 237, Breite: 167, Höhe: 22, Gewicht: 936, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 7839766, Vorgänger EAN: 9783956470578, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 277213369,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ewert, Ralf: Interne UnternehmensrechnungInterne Unternehmensrechnung , Das führende Lehrwerk im deutschsprachigen Raum Moderne Methoden der Kostenrechnung - didaktisch gut erklärt Übungsbuch zusätzlich erhältlich , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 9. Aufl. 2023, Erscheinungsjahr: 20230102, Produktform: Kartoniert, Titel der Reihe: Springer-Lehrbuch##, Autoren: Ewert, Ralf~Wagenhofer, Alfred~Rohlfing-Bastian, Anna, Auflage: 23009, Auflage/Ausgabe: 9. Aufl. 2023, Seitenzahl/Blattzahl: 716, Abbildungen: XXVII, 716 S. 70 Abbildungen, 55 Abbildungen in Farbe., Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Managerial, Keyword: Budgetierung; Controlling; Entscheidungsrechnungen; Investitionscontrolling; Kennzahlen; Kontrollrechnungen; Kosten- und Leistungsrechnung; Kostenmanagement; Verrechnungspreise, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Controlling~Kontrolle (wirtschaftlich) / Controlling~Unternehmenssteuerung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen~Unternehmen~Unternehmung~Wirtschaftsprüfung - Wirtschaftsprüfer, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Imprint-Titels: Springer Gabler, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Buchführung, Rechnungswesen, Controlling, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: xxvii, Seitenanzahl: 716, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Verlag: Springer-Verlag GmbH, Länge: 240, Breite: 168, Höhe: 40, Gewicht: 1231, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 6722792, Vorgänger EAN: 9783642359606 9783540772835 9783540236177 9783540439769 9783540667025, eBook EAN: 9783662652831, Herkunftsland: NIEDERLANDE (NL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen interne Kontrollen implementieren, um Risiken und Betrug zu minimieren?
Unternehmen können interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren für die Mitarbeiter festlegen. Sie sollten regelmäßige Überprüfungen und Audits durchführen, um sicherzustellen, dass die Kontrollen wirksam sind. Schulungen für Mitarbeiter über Betrugserkennung und ethisches Verhalten können ebenfalls dazu beitragen, Risiken zu minimieren. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern, und wie können diese Kontrollen in verschiedenen Branchen und Organisationen angepasst werden?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung von Finanztransaktionen und Zugriffsberechtigungen festlegen. Dies kann durch die Einführung von automatisierten Systemen zur Überwachung von Transaktionen und zur Begrenzung des Zugriffs auf sensible Daten erreicht werden. Darüber hinaus ist es wichtig, regelmäßige Schulungen und Sensibilisierungskampagnen für Mitarbeiter durchzuführen, um das Bewusstsein für Betrugsprävention zu schärfen. Diese Kontrollen können in verschiedenen Branchen und Organisationen angepasst werden, indem sie spezifische Risiken und Bedürfnisse berücksichtigen, z.B. durch die Implementierung branchenspezifischer Compliance-Richtlinien oder die Anpassung von Überwachung **
-
"Warum sind interne Kontrollen in Unternehmen wichtig und welche Maßnahmen können ergriffen werden, um die Effektivität dieser Kontrollen zu gewährleisten?"
Interne Kontrollen sind wichtig, um Betrug, Fehler und Missmanagement zu verhindern. Maßnahmen wie klare Richtlinien und Verantwortlichkeiten, regelmäßige Überprüfungen und Schulungen können die Effektivität dieser Kontrollen sicherstellen. Ein effektives internes Kontrollsystem stärkt das Vertrauen der Stakeholder und trägt zur langfristigen Stabilität des Unternehmens bei. **
-
Wie können Unternehmen effektive interne Kontrollen implementieren, um Betrug und Missbrauch zu verhindern?
Unternehmen können effektive interne Kontrollen implementieren, indem sie klare Richtlinien und Verfahren zur Überwachung und Prüfung von Transaktionen festlegen. Sie sollten auch regelmäßige Schulungen für Mitarbeiter anbieten, um sie über Betrugsprävention zu informieren. Darüber hinaus ist es wichtig, eine Kultur der Integrität und Ethik zu fördern, um das Bewusstsein für Betrug und Missbrauch zu schärfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.